このブログでは、
「目標4,000万円・年3%ルール」をテーマに、実際の運用結果を公開しながら出口戦略を検証しています。
これまでの記事では、
・なぜ目標資産を4,000万円にしたのか
・なぜ妻口座で4,000万円を目指しているのか
という考え方についてお話ししてきました。
まだ読んでいない方は、こちらもあわせてご覧ください。
👉 【目標4,000万円・3%ルール取り崩し実データで実証する理由 第一弾】
👉 【目標4,000万円・3%ルール取り崩し実データで実証する理由 第二弾】
👉【目標4,000万円・3%ルール取り崩し実データで実証する理由 第三弾】
今回はシリーズ第四弾として、
「なぜ取り崩し運用先をオルカン100%にするのか」
について、我が家の考え方をもう少し具体的に深掘りしていきます。
資産形成と資産活用は別ゲーム
投資系SNSを見ていると、
「NASDAQ100が最強!」
「FANG+のリターンはすごい!」
という投稿をよく目にします。
実際、資産を増やすことだけを考えるなら、その考え方は間違っていないと思います。
ただ私は、
ずっと一つ疑問がありました。
「その資産をどう使うの?」
ということです。
資産を増やすことと、
増えた資産を30〜40年かけて使い続けることは、
同じ投資でも全く別のゲームだと思っています。
1億円になった後を考えてみた
例えばNASDAQ100で資産が1億円になったとします。
その後はどうするのでしょうか。
一括で現金化するのか。
それとも運用を続けながら取り崩すのか。
私なら後者を選びます。
現金だけではインフレに負ける可能性がありますし、
長い老後を考えると資産にも働き続けてもらいたいからです。
そこで気になったのが、
取り崩し中の値動きでした。
取り崩し中の暴落は想像以上につらい
NASDAQ100は長期では非常に優秀な投資先です。
しかし、その分値動きも大きくなります。
資産形成中なら、
100万円が30%下落しても70万円。
積立を続ければいい。
そう考えられます。
しかし、
資産が1億円になっていたらどうでしょう。
30%下落すると、
7,000万円になります。
たった数か月で3,000万円が減る世界です。
さらに生活費を取り崩している最中なら、
安い価格で売却し続けることになります。
資産形成中は暴落が味方でも、
取り崩し中は暴落が敵になる。
私はここが一番大きな違いだと思いました。
私がオルカンを選んだ理由
もちろん、
オルカンも暴落します。
決して安全な商品ではありません。
それでも、
アメリカだけでなく、
日本、
ヨーロッパ、
新興国など、
世界中へ分散投資されています。
一つの国やテーマだけに依存しないことは、
長期間取り崩す上で安心材料になると考えています。
リターンだけを見れば、
NASDAQ100の方が高くなる可能性もあります。
それでも私は、
「一番増える商品」
ではなく、
「最後まで付き合える商品」
を選びました。
私が目指したのは100点ではなく70点
投資は、
100点を狙うほど、
失敗した時の反動も大きくなると思っています。
私は、
毎年100点を狙う投資ではなく、
毎年70点を取り続ける投資をしたい。
そう考えました。
世界経済全体を信じ、
焦らず、
欲張らず、
取り崩しまで安心して続けられる商品。
それが私にとってはオルカンでした。
NASDAQを否定しているわけではありません
もちろん、
NASDAQ100を否定したいわけではありません。
例えば、
20代で
「とにかく資産を最速で増やしたい」
「事業資金や住宅購入資金を早く作りたい」
そんな目的なら、
NASDAQ100は非常に魅力的な商品だと思います。
結局のところ、
投資は目的によって正解が変わります。
私の場合は、
老後まで使い続ける資産だったので、
オルカンという選択になりました。
2026年9月運用結果
恒例の先月の運用結果です。
1. リアル運用(特定口座)の結果
実際に私の口座で運用・取り崩しを行っている結果です。
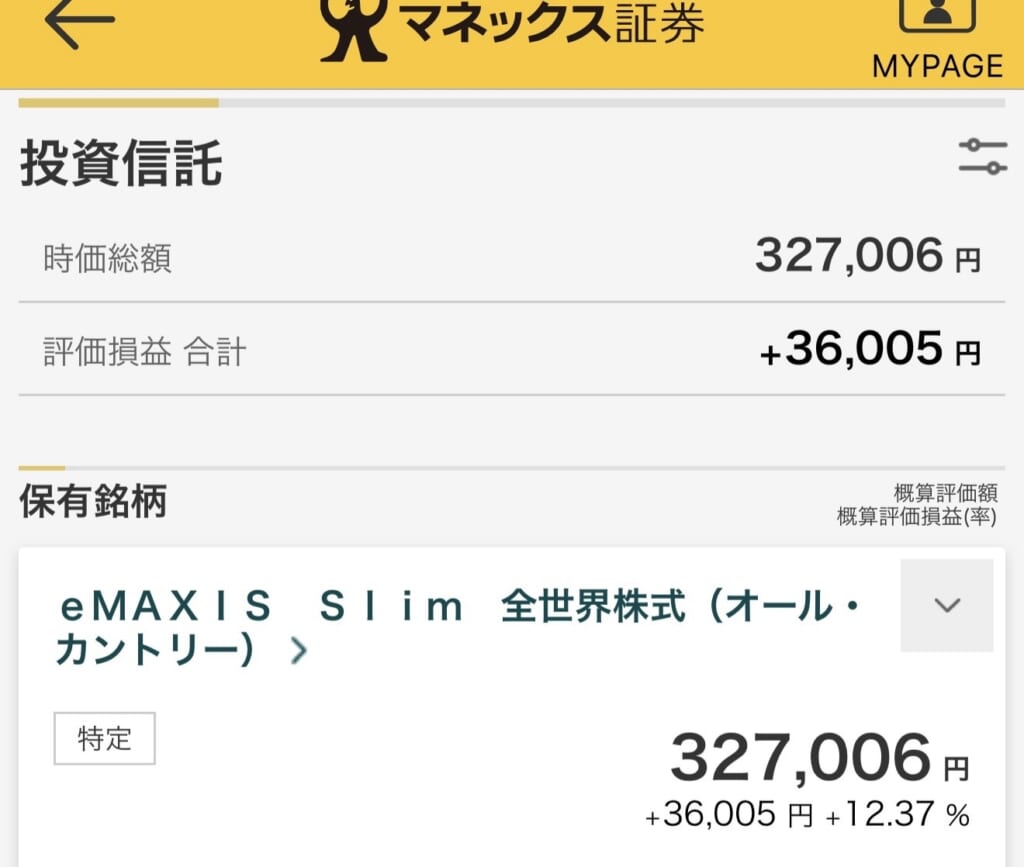
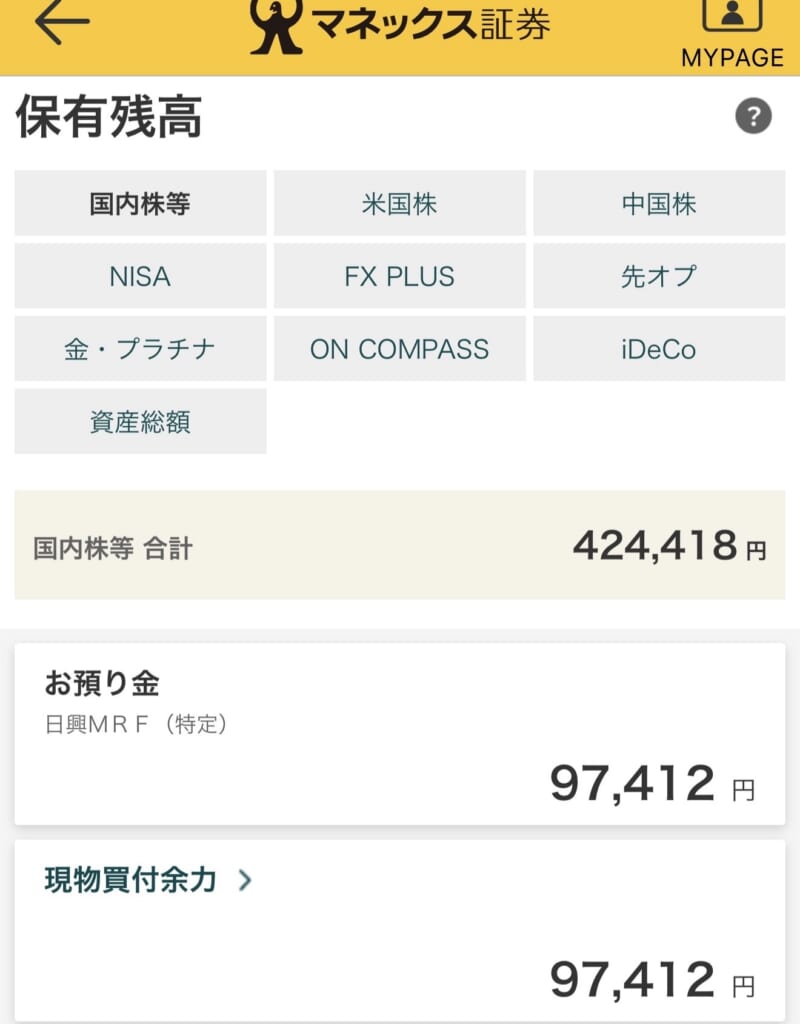
【マネックス証券】定額取り崩し
• 評価額:424418円
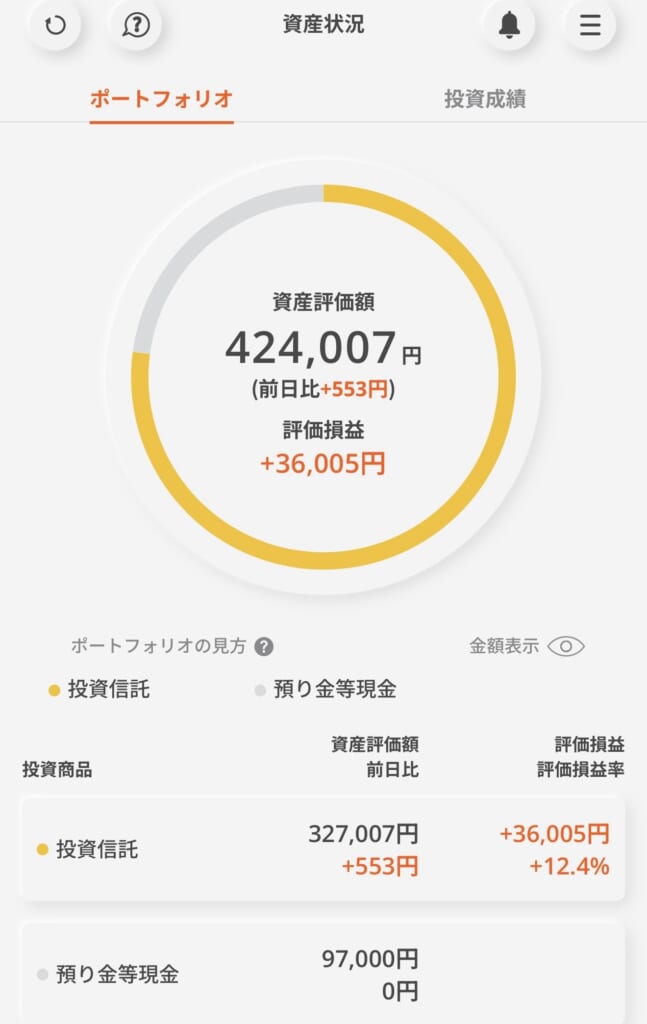
【三菱UFJ銀行(三菱UFJモルガン・スタンレー証券)】定率取り崩し
• 評価額:424007円
2. 仮想NISA(シミュレーション)の結果
もしこれらが「NISA枠内」だったらどうなっていたか、計算上の数字です。
• 仮想NISA:定額取り崩し結果:423451円
• 仮想NISA:定率取り崩し結果:423451円
今月は先月末より少し資産が減りましたが相変わらずスルーです。
運用結果に変化が見られるのは2年目の取り崩し後です。
定額と定率の額が変わってくるのでどう運用成績が変化していくか乞うご期待!
まとめ
私が取り崩し運用でオルカンを選んだ理由は、
「一番増えると思ったから」
ではありません。
一番長く付き合えると思ったからです。
投資は資産を増やすことが目的ではなく、
人生を豊かにするための手段だと思っています。
だからこそ私は、
取り崩しまで見据えて、
オルカンを運用の中心に選びました。
これからも実際の運用結果を公開しながら、
この考え方が本当に機能するのかを検証していきたいと思います。
コメント